


Guide d'investissement pour un bowling : Comment évaluer les coûts, le retour sur investissement et les risques du projet
- 1. Commencez par le coût total du projet, et non par le prix de l'équipement.
- 2. Établissez le budget d'investissement complet avant de calculer le retour sur investissement.
- 3. Évaluer le matériel de bowling en fonction du coût total de possession
- 4. Élaborer le modèle de rentabilité des équipements de bowling à partir de sources de revenus distinctes
- 5. Utiliser les revenus par piste pour tester l'actif principal du bowling
- 6. Établir les dépenses d'exploitation à partir des catégories de coûts réels
- 7. Calculez le retour sur investissement uniquement après vérification des données d'entrée.
- 8. Tester la résistance de l'investissement à l'aide de trois scénarios
- 9. Modéliser la saisonnalité au lieu de multiplier un mois par douze
- 10. Valider la demande du marché avant de finaliser le projet
- 11. Dissocier l'équipement de bowling des investissements technologiques
- 12. Le financement doit être modélisé par pays et par emprunteur.
- 13. Évaluer la franchise par rapport à l'indépendance en tant que décision d'investissement
- 14. Intégrer le risque au modèle financier
- 15. Faire correspondre le plan d'affaires au modèle financier
- 16. Liste de vérification de la diligence raisonnable des investisseurs
- 17. Erreurs courantes d'investissement dans le bowling
- 18. Valeur à long terme et planification de la sortie
- Conclusion
- Vous envisagez d'investir dans le bowling ?
- QFP
Un investissement dans un bowling doit être jugé sur capital total requis, coûts d'exploitation, revenus réalistes, coût du cycle de vie des équipements, financement et risque de perte. Élaborez le modèle à partir de devis réels des fournisseurs, d'estimations de construction, de loyers, de salaires locaux, de services publics et d'une utilisation spécifique au marché, et non à partir d'un coût universel par voie ou d'une période de retour sur investissement fixe.
Les revenus devraient également être modélisés par flux. Lucky Strike Entertainment a déclaré des revenus pour l'exercice 2025 de : US $ 1.201 milliards, avec environ 46 % des recettes proviennent du bowling, 35 % de la restauration et 19 % des divertissements et autres revenus.Il s'agit de la répartition des revenus d'un grand opérateur, et non d'une moyenne sectorielle, mais cela montre pourquoi les investisseurs devraient modéliser séparément les revenus liés au bowling, à la restauration, aux événements et aux autres sources de revenus. Source : Document déposé auprès de la SEC américaine
1. Commencez par le coût total du projet, et non par le prix de l'équipement.
La première question à se poser en matière d'investissement devrait être :
De quel capital ce projet précis a-t-il besoin pour fonctionner de manière durable ?
Le prix de l'équipement ne représente qu'une partie de la solution. Un modèle d'investissement efficace pour le bowling décompose le projet en trois niveaux financiers.
| Couche financière | Entrées du projet |
|---|---|
| CAPEX | Équipement de bowling, construction, aménagement, système de pointage et technologie, transport, installation, honoraires professionnels et autres coûts fixes du projet. |
| OPEX | Paie, occupation des locaux, services publics, entretien, logiciels, assurances, marketing et frais de fonctionnement courants. |
| Fond de roulement | Des liquidités sont nécessaires pour soutenir les opérations pendant la période d'ouverture et de montée en puissance. |
Les chiffres doivent provenir de données concrètes issues de projets réels. Le matériel de bowling doit être basé sur les devis des fournisseurs, la construction sur les estimations des entrepreneurs, le taux d'occupation sur les conditions réelles des baux ou des biens immobiliers, et la masse salariale sur les effectifs et les salaires locaux. C'est pourquoi un guide d'investissement international ne devrait pas affirmer que tous les bowlings ont le même coût total de démarrage.
2. Établissez le budget d'investissement complet avant de calculer le retour sur investissement.
Les calculs de retour sur investissement peuvent être trompeurs lorsque l'analyse des investissements incomplète est insuffisante. Un budget qui inclut les pistes et le matériel de positionnement des quilles, mais qui omet le transport, l'installation, les travaux de construction, la technologie, les honoraires professionnels, les permis ou le fonds de roulement, peut rendre un projet plus attrayant qu'il ne l'est réellement.
Avant de calculer les rendements, l'investisseur doit savoir quel montant de liquidités est nécessaire avant l'ouverture, quels seront les coûts d'exploitation récurrents de l'établissement et quel niveau de liquidités pourrait être nécessaire si la fréquentation se développe plus lentement que prévu.
Ce dernier point est particulièrement important car un lieu achevé peut encore engloutir des liquidités pendant sa période de préparation à l'ouverture.
3. Évaluer le matériel de bowling en fonction du coût total de possession
Les investisseurs devraient comparer les équipements de bowling en utilisant coût total de possession, et pas seulement le prix d'achat.
Prix d'achat + Transport + Installation + Énergie + Maintenance + Pièces de rechange + Main-d'œuvre + Coût d'immobilisation + Remise à neuf ou remplacement futur
L'immobilisation d'un équipement peut avoir deux conséquences financières. La première concerne les coûts de maintenance ou de réparation. La seconde est le manque à gagner lié à l'indisponibilité d'une voie pendant les heures d'ouverture.
C’est pourquoi des affirmations telles que « X % de maintenance en moins », « Y % de retour sur investissement en plus » ou « Z ans de retour sur investissement » ne doivent être utilisées que lorsqu’elles sont étayées par la configuration réelle de l’équipement et des données d’exploitation vérifiées.
4. Élaborer le modèle de rentabilité des équipements de bowling à partir de sources de revenus distinctes
Un modèle d'investissement dans le bowling ne doit pas considérer l'ensemble des revenus comme un seul chiffre. Les rapports des sociétés cotées en bourse fournissent un exemple concret et utile de la manière dont les revenus peuvent être répartis entre plusieurs catégories.
| Flux de revenus de Lucky Strike pour l'exercice 2025 | Revenu | Environ. Partager |
|---|---|---|
| Bowling | 549.9 M $ US | 46 % |
| Restauration | 424.2 M $ US | 35 % |
| Divertissements et autres | 227.2 M $ US | 19 % |
| Total | 1.201 milliards de dollars américains | 100 % |
Ces pourcentages ne doivent pas être repris dans les prévisions d'un nouveau projet de bowling. Lucky Strike est un important exploitant multi-sites. La conclusion utile est plus restreinte : Les revenus liés au bowling et les revenus secondaires doivent être modélisés séparément.
La classification des produits du Bureau du recensement des États-Unis pour le code NAICS 713950 suit une logique similaire en distinguant les services des centres de bowling des forfaits pour fêtes ou événements et des repas et boissons vendus séparément. Source : Bureau du recensement des États-Unis
Dans le cadre d'un modèle d'investissement, les revenus totaux du site peuvent donc être divisés en Revenus du bowling + Restauration + Événements + Loisirs + Autres revenus applicablesN’incluez que les sources de revenus que le concept du lieu peut réellement générer.
5. Utiliser les revenus par piste pour tester l'actif principal du bowling
Les recettes totales du site ne permettent pas à elles seules de démontrer l'efficacité de l'utilisation des infrastructures de jeu.
Heures d'utilisation des pistes × Taux d'utilisation × Revenus de bowling réalisés par heure d'utilisation des pistes
Les dépenses annexes doivent ensuite être modélisées séparément. Le revenu par voie peut être influencé par les heures d'ouverture, le prix, la demande, les réservations de groupe, la composition de la clientèle, la disponibilité des voies et les temps d'arrêt.
La fiabilité du matériel peut influencer le temps de vente disponible, mais le matériel à lui seul ne détermine pas le revenu par voie. Une question plus pertinente pour les investisseurs serait : Comment la configuration d'équipement sélectionnée affecte-t-elle la disponibilité des voies de vente, les coûts d'exploitation et la rentabilité du cycle de vie ?
6. Établir les dépenses d'exploitation à partir des catégories de coûts réels
Les coûts d'exploitation ne doivent pas être dissimulés dans un pourcentage générique.
Lucky Strike a publié ses résultats pour l'exercice 2025. 375.6 millions de dollars US de frais d'exploitation du site, hors amortissements., 284.1 millions de dollars US de coûts salariaux et d'avantages sociaux liés à l'implantation et 94.6 millions de dollars américains de frais de restauration sur placeCes chiffres sont spécifiques à chaque entreprise et ne doivent pas être considérés comme des moyennes pour l'ensemble du secteur du bowling. Source : Document déposé auprès de la SEC américaine
Les données montrent que les charges salariales et les frais d'exploitation liés à l'établissement peuvent avoir un impact financier significatif. Pour un nouvel investissement dans un bowling, les dépenses d'exploitation doivent être calculées à partir des infrastructures du site.
| Catégorie de coût | Meilleure contribution |
|---|---|
| Paie | Rôles requis × heures de travail × coût local des salaires et avantages sociaux |
| Occupation | Coût réel du loyer, du bail ou de la propriété |
| Utilitaires | Tarifs locaux et consommation prévue |
| Entretien | Équipement et plan de service sélectionnés |
| Logiciels | Coûts réels des abonnements système et du support |
| Assurance | devis d'un assureur local |
| Marketing | Budget de lancement et budget continu |
| Coût des aliments et boissons | Hypothèses relatives au menu et aux fournisseurs, le cas échéant |
7. Calculez le retour sur investissement uniquement après vérification des données d'entrée.
Les formules elles-mêmes sont simples. La difficulté réside dans la validation des hypothèses sous-jacentes.
ROI = Rendement annuel de l'investissement ÷ Capital total investi × 100
Délai de récupération = Capital investi total ÷ Flux de trésorerie annuel du projet
| Entrée | Preuve requise |
|---|---|
| Capital total investi | Devis des fournisseurs et des entrepreneurs |
| Utilisation | Hypothèses relatives au marché et à la demande |
| Tarifs du bowling | Tarification adaptée au marché cible local |
| Dépenses secondaires | Hypothèses relatives à la restauration et à l'événement, spécifiques au lieu |
| Paie | Plan de dotation en personnel et taux de salaire locaux |
| Occupation | Conditions réelles de propriété ou de location |
| Entretien | Équipements sélectionnés et périmètre de maintenance |
| Financement | Conditions réelles du prêteur |
Il n'existe aucune affirmation universelle et défendable selon laquelle chaque centre de bowling devrait rentabiliser son investissement en trois, cinq ou sept ans. Le résultat doit être déterminé par le modèle de chaque projet.
8. Tester la résistance de l'investissement à l'aide de trois scénarios
Une seule prévision ne suffit pas. Un modèle d'investissement plus pertinent compare les scénarios prudents, de base et optimistes.
| Variable | Conservateur | Base | Upside |
|---|---|---|---|
| Utilisation des voies | Coût en adjuvantation plus élevé. | Attendu | Meilleure performance du béton |
| Prix réalisé | Coût en adjuvantation plus élevé. | Attendu | Meilleure performance du béton |
| Revenus secondaires | Édition | Attendu | Forte |
| Pression sur la paie | Meilleure performance du béton | Attendu | Contrôlé |
| Temps d'arrêt | Meilleure performance du béton | Attendu | Coût en adjuvantation plus élevé. |
| Dépassement des dépenses d'investissement | Plus grand | Allocation prévue | Édition |
| Préparation à l'ouverture | Ralentissez | Attendu | plus rapide |
N’utilisez pas de pourcentages génériques trouvés sur Internet pour étayer ces analyses. Privilégiez les données réelles du marché et du projet. La question cruciale est de savoir si le projet conserve une liquidité suffisante et une rentabilité acceptable en cas de baisse de la demande ou de coûts supérieurs aux prévisions.
9. Modéliser la saisonnalité au lieu de multiplier un mois par douze
La demande peut varier au cours de l'année. Lucky Strike indique dans son document déposé auprès de la SEC que ses résultats d'exploitation sont saisonniers et que des facteurs tels que le calendrier scolaire, les jours fériés et les conditions météorologiques peuvent affecter les volumes de ventes sur les différents marchés. Source : Document déposé auprès de la SEC américaine
Cela n'établit pas une saison de bowling universelle. Cela soutient une meilleure méthode de modélisation : Utilisez des hypothèses mensuelles ou trimestrielles lorsque la saisonnalité locale est importante. Un site touristique, un centre de loisirs familial de banlieue et un bowling organisé en ligue peuvent présenter des profils de demande très différents.
10. Valider la demande du marché avant de finaliser le projet
Il ne faut pas élaborer un modèle financier après que l'investisseur se soit déjà engagé sur un nombre de voies, puis l'ajuster jusqu'à ce que les chiffres paraissent intéressants. La faisabilité du marché doit primer.
L'investisseur a besoin de preuves concernant la clientèle cible, la zone de chalandise et la demande locale, les divertissements concurrents, la tarification, le concept du lieu, l'utilisation prévue, le potentiel pour les groupes et les événements, et l'adéquation de l'emplacement.
Ces résultats ont ensuite une incidence sur le projet, tant sur le plan physique que financier. Si le modèle de revenus repose sur une forte activité événementielle, le lieu doit disposer de l'espace et des capacités opérationnelles nécessaires pour accueillir des événements. S'il table sur un taux d'occupation élevé, les données de marché doivent confirmer cette hypothèse.
11. Dissocier l'équipement de bowling des investissements technologiques
Un projet de bowling peut nécessiter des investissements technologiques allant au-delà des systèmes de base de pistes et de quilles. Selon le projet, cela peut inclure le pointage, les écrans, les systèmes de réservation, les terminaux de paiement, l'infrastructure réseau et les systèmes audiovisuels.
Certaines de ces dépenses sont des investissements (CAPEX), tandis que d'autres peuvent engendrer des dépenses d'exploitation (OPEX) récurrentes liées aux abonnements, au support, à la connectivité ou aux mises à niveau futures. Le modèle d'investissement doit donc les distinguer. Investissements en équipements de bowling à partir de CAPEX / OPEX liés à la technologie le cas échéant.
12. Le financement doit être modélisé par pays et par emprunteur.
Les structures de financement varient considérablement d'un pays à l'autre.
Pour les entreprises américaines admissibles, la Small Business Administration (SBA) des États-Unis indique que son 7 (a) Le programme a un montant de prêt maximal de US 5 millions de dollars et peut soutenir des utilisations admissibles, notamment l'immobilier, le fonds de roulement et l'installation de machines ou d'équipements.
La SBA 504 Le programme offre un financement à long terme pour les immobilisations majeures admissibles, avec un montant de prêt maximal de US 5.5 millions de dollars.
Une politique entrant en vigueur le 4 juillet 2026 permet aux emprunteurs admissibles de combiner les financements 7(a) et 504 jusqu'à concurrence de 10 millions de dollars de financement cumulé garanti par la SBACes chiffres s'appliquent aux programmes de la SBA aux États-Unis et ne constituent pas des normes mondiales en matière de financement des investissements dans le bowling.
Les projets réalisés dans d'autres pays devraient être modélisés en utilisant la structure de financement locale réelle (dette, financement d'équipement, financement immobilier ou fonds propres). Les investisseurs devraient également tenir compte de ces éléments. économie du projet séparé de économie du financementUn financement favorable ne peut pas réparer un modèle opérationnel défaillant.
13. Évaluer la franchise par rapport à l'indépendance en tant que décision d'investissement
Le choix entre franchise et indépendance devrait être évalué sur le plan financier plutôt que réduit à une opposition entre « marque et liberté ».
| Facteur | Question d'investissement |
|---|---|
| Frais initiaux | Quel capital initial supplémentaire est requis ? |
| Frais récurrents | Quel est leur impact sur les flux de trésorerie ? |
| Marque | Existe-t-il des preuves que cela améliore la demande sur ce marché ? |
| Restrictions des fournisseurs | Ont-elles une incidence sur la flexibilité des achats ? |
| Support d'exploitation | Qu'est-ce qui est inclus exactement ? |
| Contrôle | Quelle marge de manœuvre reste-t-il en matière de prix et de concept ? |
Les pourcentages génériques de frais de franchise ou de redevances ne doivent pas être publiés à moins qu'ils ne proviennent d'un accord vérifié pour la marque spécifique.
14. Intégrer le risque au modèle financier
Le risque doit faire évoluer les chiffres, et non se limiter à un paragraphe générique à la fin d'un guide d'investissement.
Les principaux facteurs de risque peuvent inclure une utilisation moindre, des dépassements de coûts de construction, une ouverture retardée, des coûts de main-d'œuvre plus élevés, des coûts d'occupation plus élevés, des temps d'arrêt, de faibles revenus secondaires, des pressions sur le financement et un fonds de roulement insuffisant.
Les documents publics déposés par Lucky Strike identifient des facteurs tels que la saisonnalité, la disponibilité et le coût de la main-d'œuvre, ainsi que les obligations locatives, comme autant de risques susceptibles d'affecter sa propre performance opérationnelle. Source : Document déposé auprès de la SEC américaine
Pour un nouvel investissement dans le bowling, l'exercice le plus utile consiste à tester ce qui arrive aux flux de trésorerie si deux ou trois hypothèses se détériorent simultanément, par exemple, taux d'utilisation plus faible + masse salariale plus élevée + ouverture retardée.
15. Faire correspondre le plan d'affaires au modèle financier
Un plan d'affaires n'est utile que lorsque le discours commercial et le modèle financier décrivent le même lieu.
| Région | Ce qui doit être défini |
|---|---|
| Aperçu | Preuves relatives à la demande et aux clients cibles |
| Concept | Modèle de lieu et de revenus |
| Site | hypothèses relatives à la propriété et à l'occupation |
| Capital | Exigences complètes en matière de CAPEX |
| Opérations | Structure du personnel et opérationnelle |
| Revenu | Tarification, utilisation et dépenses secondaires |
| Équipement | Hypothèses relatives au cycle de vie et à la maintenance |
| Financement | Structure de la dette et des capitaux propres |
| Analyse | Cas négatifs |
| Flux de trésorerie | Besoins de montée en puissance et de liquidités |
| Sortie | stratégie de propriété à long terme |
Si le plan table sur des revenus importants liés à l'événementiel, mais que le lieu ne dispose pas d'une capacité d'accueil adaptée aux groupes, le modèle est incohérent. De même, s'il prévoit des charges salariales très faibles, mais exige un service d'accueil personnalisé de haute qualité, le modèle est également incohérent. Le modèle d'investissement doit mettre en évidence ces contradictions avant tout engagement financier.
16. Liste de vérification de la diligence raisonnable des investisseurs
Avant de prendre une décision d'investissement définitive, il est essentiel de recueillir des données probantes concernant les variables qui sous-tendent le modèle. Les principaux éléments à prendre en compte sont les devis des fournisseurs, les estimations des entrepreneurs, les conditions immobilières ou de location, les hypothèses relatives aux salaires locaux, les tarifs des services publics, les prix du marché, l'étude de la concurrence, les offres de financement, les informations fiscales et les permis nécessaires, ainsi que les hypothèses concernant le fonds de roulement.
Règle de diligence raisonnable : Tout numéro qui n'a pas encore été vérifié doit être étiqueté comme un hypothèse, et non pas comme un coût de projet confirmé.
Cette distinction est particulièrement importante pour les projets internationaux car le fret, les droits de douane, les coûts de construction, les salaires, le financement et les prix de vente peuvent varier considérablement d'un marché à l'autre.
17. Erreurs courantes d'investissement dans le bowling
Les erreurs les plus graves proviennent généralement d'hypothèses plutôt que d'un achat isolé. Un projet peut être mal évalué lorsque les investisseurs calculent le retour sur investissement avant de connaître l'intégralité des dépenses d'investissement, omettent le fonds de roulement, surestiment le taux d'utilisation, considèrent la restauration ou les événements comme des revenus garantis, supposent une demande constante chaque mois, sous-estiment la masse salariale, ignorent les coûts technologiques ou choisissent l'équipement uniquement en fonction de son prix d'achat.
Un test utile consiste à identifier l'hypothèse qui a le plus d'impact sur le résultat de l'investissement, puis à soumettre cette hypothèse à un test de résistance plus poussé.
Si une modification mineure rend le projet financièrement inacceptable, cette hypothèse nécessite des preuves plus solides avant que la décision d'investissement ne soit prise.
18. Valeur à long terme et planification de la sortie
L'horizon d'investissement doit s'étendre au-delà de l'ouverture et du retour sur investissement initial. Les bowlings peuvent nécessiter à terme la rénovation des équipements, la mise à niveau technologique, le réaménagement intérieur ou des modifications de leur concept d'exploitation.
Les investisseurs doivent examiner si le site, le bail, la configuration des équipements et la structure technologique offrent une flexibilité suffisante pour les changements futurs.
Les résultats possibles à long terme incluent la poursuite de l'exploitation, la rénovation, la vente de l'entreprise, le transfert du bail ou la valorisation du bien immobilier, selon la structure de propriété. Un multiple d'EBITDA générique ne doit pas être appliqué à tous les projets de bowling. La valeur future dépend des flux de trésorerie réels, des actifs, des obligations locatives, des passifs, des conditions du marché et de la structure de la transaction au moment de l'opération.
Conclusion
Un investissement dans un bowling devrait être basé sur coûts réels du projet, hypothèses réalistes d'utilisation et de revenus, frais d'exploitation complets, rentabilité du cycle de vie des équipements, financement et risques de perte.
Établissez les dépenses d'investissement (CAPEX) à partir des devis, les dépenses d'exploitation (OPEX) à partir des données d'exploitation locales et les revenus à partir du modèle de rentabilité réel. Testez ensuite des scénarios prudents, de base et optimistes avant de vous fier à un retour sur investissement (ROI) ou à un délai de récupération.
Les données financières publiques peuvent améliorer l'analyse, mais elles doivent être utilisées comme référence et non comme substitut à une vérification préalable spécifique au projet.
Vous envisagez d'investir dans le bowling ?
Voir Plus Flying Bowling Nous vous proposons des solutions d'équipement ou discutons de vos besoins en matière de projet, de configuration d'équipement et de planification des investissements avec notre équipe.
Explorez les solutions de bowling Discutez de votre projetQFP
Que doit contenir un budget d'investissement pour un bowling ?
Le budget d'investissement d'un bowling doit inclure les dépenses d'investissement (CAPEX), les dépenses d'exploitation (OPEX) et le fonds de roulement. Les CAPEX peuvent comprendre l'équipement de bowling, la construction, l'aménagement, le système de pointage et la technologie, le transport, l'installation et les honoraires professionnels. Les OPEX comprennent les salaires, le loyer, les charges, la maintenance, les logiciels, les assurances, etc.
Comment calcule-t-on le retour sur investissement d'un bowling ?
La formule du retour sur investissement (ROI) est la suivante : Rendement annuel de l’investissement ÷ Capital investi total × 100. Le calcul du délai de récupération est le suivant : Capital investi total ÷ Flux de trésorerie annuel du projet. Le résultat dépend d’hypothèses vérifiées, notamment concernant l’utilisation, la tarification, la masse salariale, le taux d’occupation, la maintenance, les temps d’arrêt et le financement.
Comment évaluer le retour sur investissement d'un équipement de bowling ?
Le retour sur investissement d'un équipement de bowling doit être évalué en fonction du coût total de possession et non du seul prix d'achat. Les investisseurs doivent prendre en compte le prix d'achat, le transport, l'installation, l'énergie, la maintenance, les pièces de rechange, la main-d'œuvre, les temps d'arrêt et les futurs travaux de remise en état ou de remplacement.
Quels flux de revenus doivent être inclus dans un modèle de rentabilité pour un bowling ?
Le modèle de rentabilité d'un bowling peut inclure les recettes du bowling, de la restauration, des événements, des divertissements et autres sources de revenus pertinentes. Chaque source doit être modélisée séparément à l'aide d'hypothèses correspondant au concept réel de l'établissement, et non en se basant sur celles d'un autre exploitant.
Pourquoi le revenu par piste est-il important dans l'analyse des investissements au bowling ?
Le revenu par piste permet aux investisseurs d'évaluer la rentabilité de leurs pistes. Un modèle pratique prend en compte les heures d'ouverture des pistes, leur taux d'utilisation et le revenu généré par piste occupée et par heure. Les prix, la demande, les heures d'ouverture, les groupes, la disponibilité des pistes et les temps d'arrêt peuvent tous influencer le résultat.
Les investisseurs devraient-ils utiliser une période de retour sur investissement fixe pour les projets de bowling ?
Non. Il n'existe pas de période de retour sur investissement universelle et fiable pour tous les projets de bowling. Celle-ci dépend du capital investi, du taux d'utilisation, des prix, des coûts d'exploitation, de la répartition des revenus, du financement et des conditions du marché local. Les investisseurs doivent calculer le retour sur investissement en fonction du modèle spécifique de leur projet.
Que doit inclure un plan d'affaires pour un investissement dans un bowling ?
Le plan d'affaires doit définir la demande du marché, les clients cibles, le concept du lieu, les hypothèses relatives au site, les besoins totaux en capitaux, le personnel, la tarification, l'utilisation, les coûts du cycle de vie des équipements, le financement, les risques à la baisse, les besoins en flux de trésorerie et la stratégie de propriété à long terme ou de sortie.
Quelles données les investisseurs doivent-ils vérifier avant d'investir dans un bowling ?
Les investisseurs doivent vérifier les devis des fournisseurs, les estimations des entrepreneurs, les conditions de location ou de propriété, les coûts salariaux locaux, les tarifs des services publics, les prix du marché, les conditions de la concurrence, les offres de financement, les taxes, les permis et les besoins en fonds de roulement. Tout chiffre non vérifié doit être considéré comme une hypothèse et non comme un coût de projet confirmé.
Produits recommandés
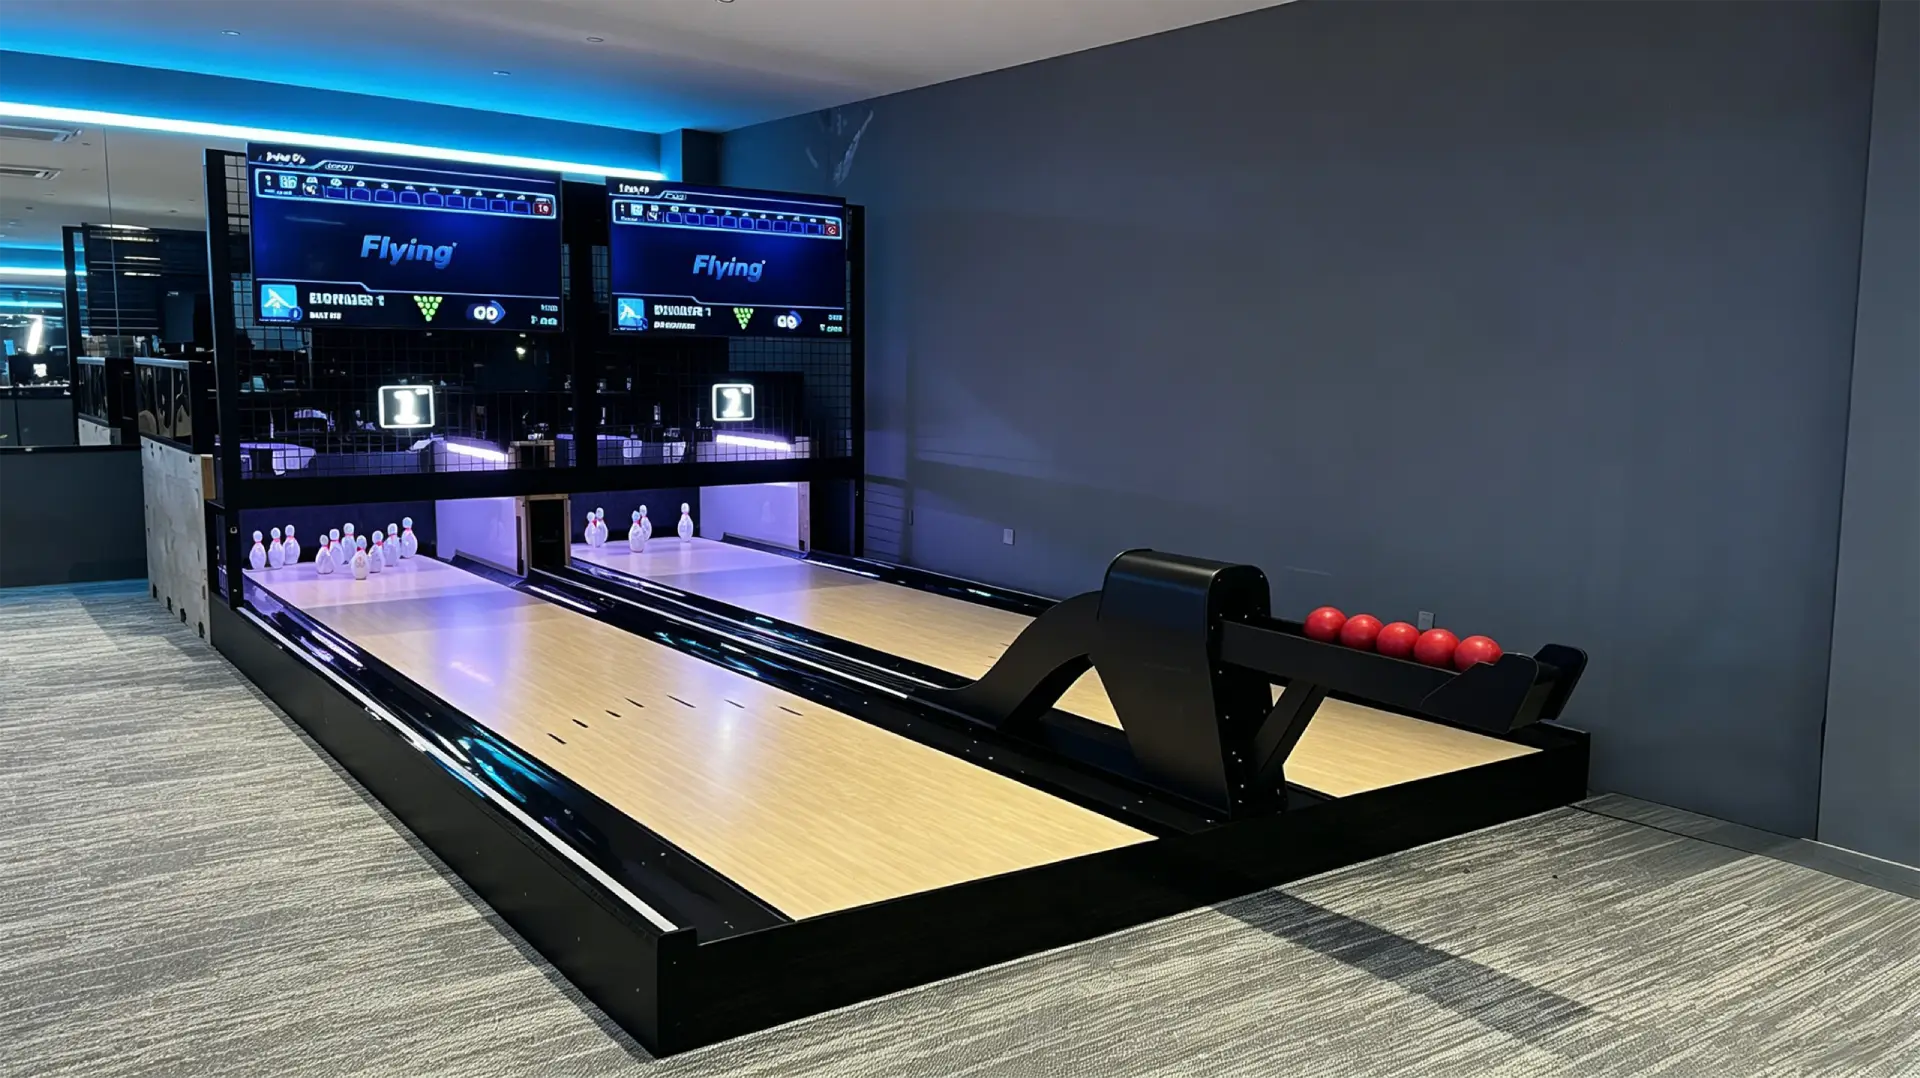
Flying Smart Duckpin Bowling Équipements pour les lieux commerciaux
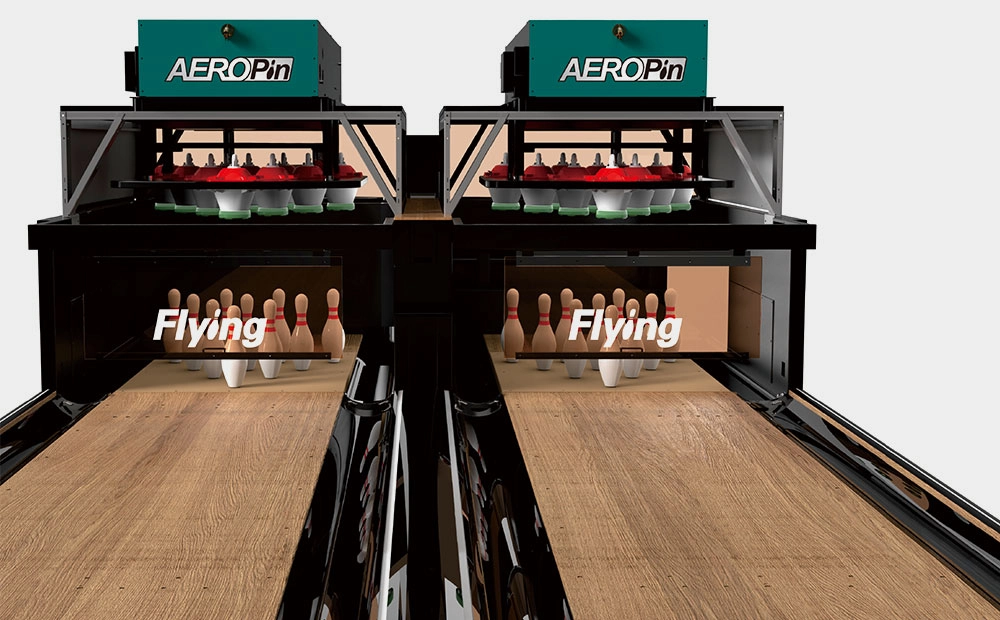
Système de pose de piquets de corde AEROPIN™ certifié USBC
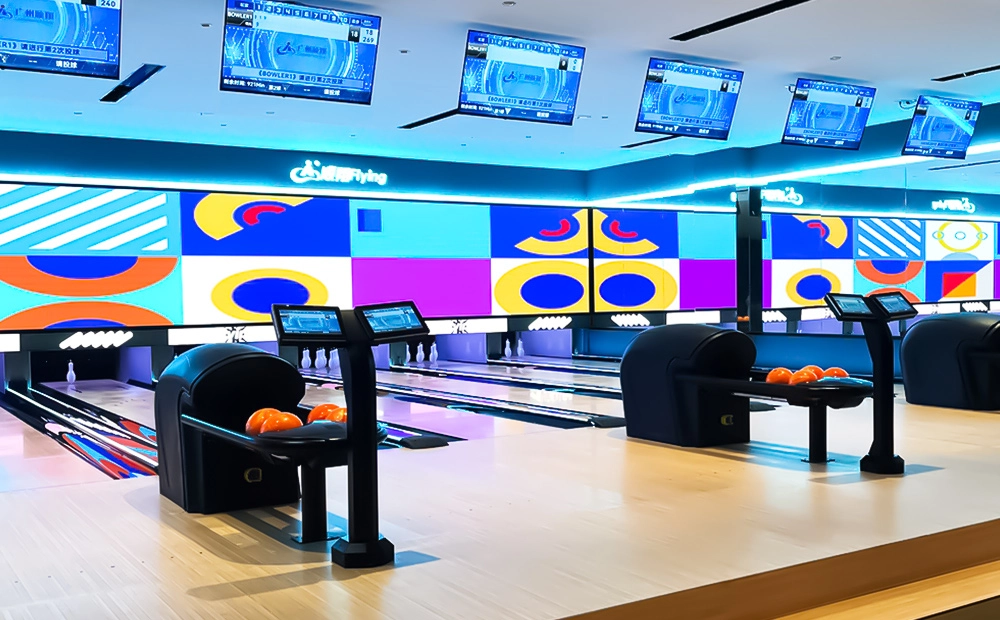
Équipement de bowling de taille moyenne pour les espaces sociaux compacts
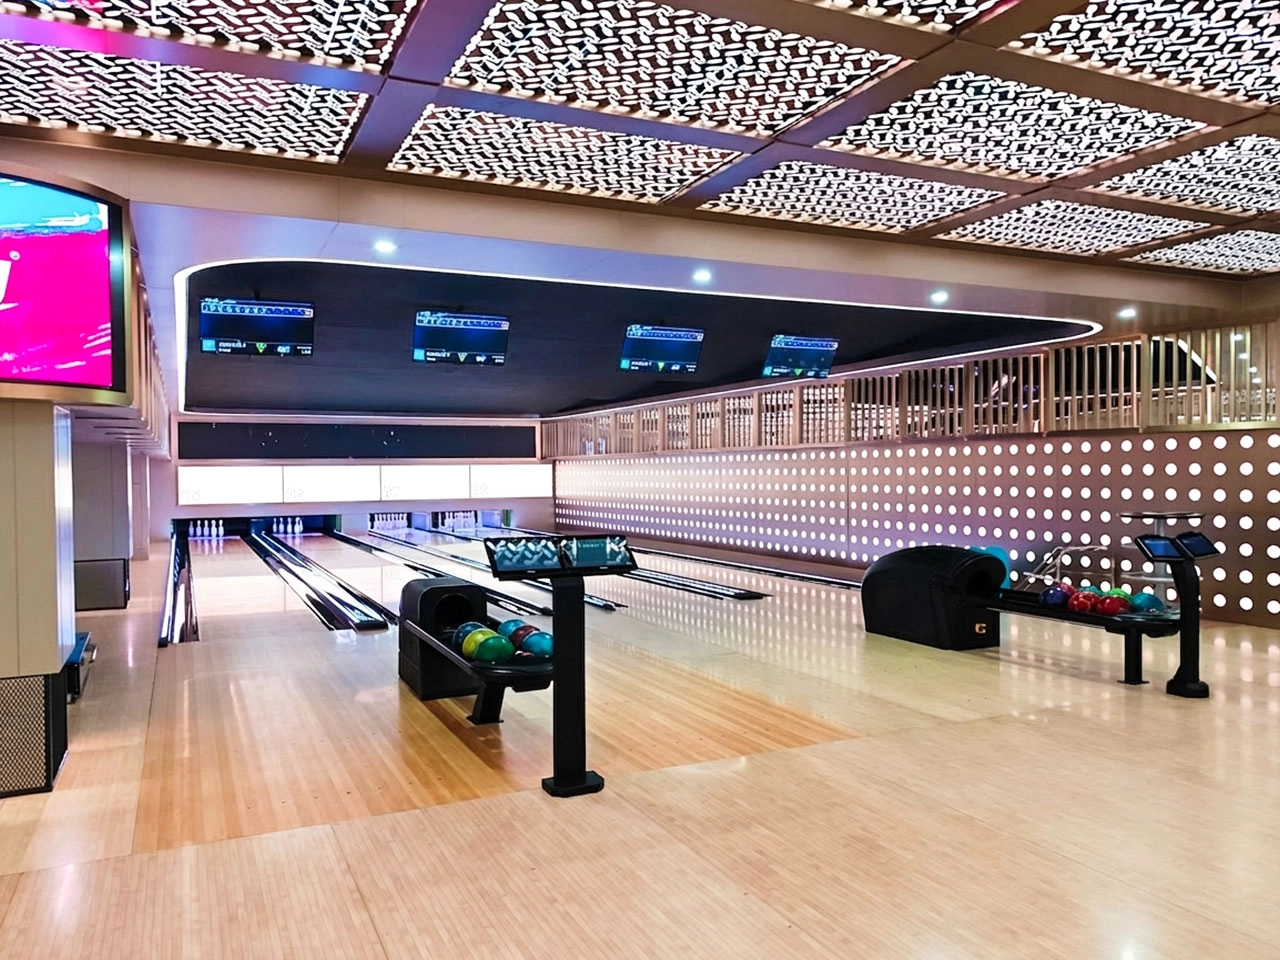
Ensemble complet d'équipement pour pistes de bowling commerciales
Encore
Construisez un bowling commercial avec FlyingLe système complet de pose de quilles à ficelle AEROPIN™ pour pistes de bowling comprend le système de pose de quilles à ficelle certifié USBC, des pistes personnalisables, un système de pointage automatique, un retour de boules, un éclairage des pistes, des quilles, le matériel de contrôle et une assistance à l'installation à l'étranger.
Conçu pour les centres de bowling commerciaux, les lieux de divertissement familial, les hôtels, les complexes hôteliers, les bars et les projets privés haut de gamme, ce système de bowling clé en main aide les exploitants à réduire la complexité de l'approvisionnement et à se préparer à un fonctionnement fiable à long terme.
Flying Smart Duckpin Bowling Ce système de bowling compact à quilles courtes est conçu pour les bars, les centres de loisirs familiaux, les hôtels, les complexes hôteliers, les cinémas, les bowlings de charme et les lieux de divertissement. Doté d'une piste de bowling standard de 9.13 m, de boules légères de 1.25 kg, d'un système de pointage automatique, d'un retour automatique des boules, d'un éclairage LED et d'un système de remontée de quilles intelligent, il offre une expérience de bowling rapide et facile à jouer, tout en occupant un espace réduit par rapport au bowling traditionnel.
Le système est disponible sous forme de kit de bowling à quilles clés en main, comprenant l'équipement des pistes, un système de pose de quilles à ficelle, le matériel de pointage, le logiciel de contrôle, l'expédition internationale, les instructions d'installation et l'assistance technique.
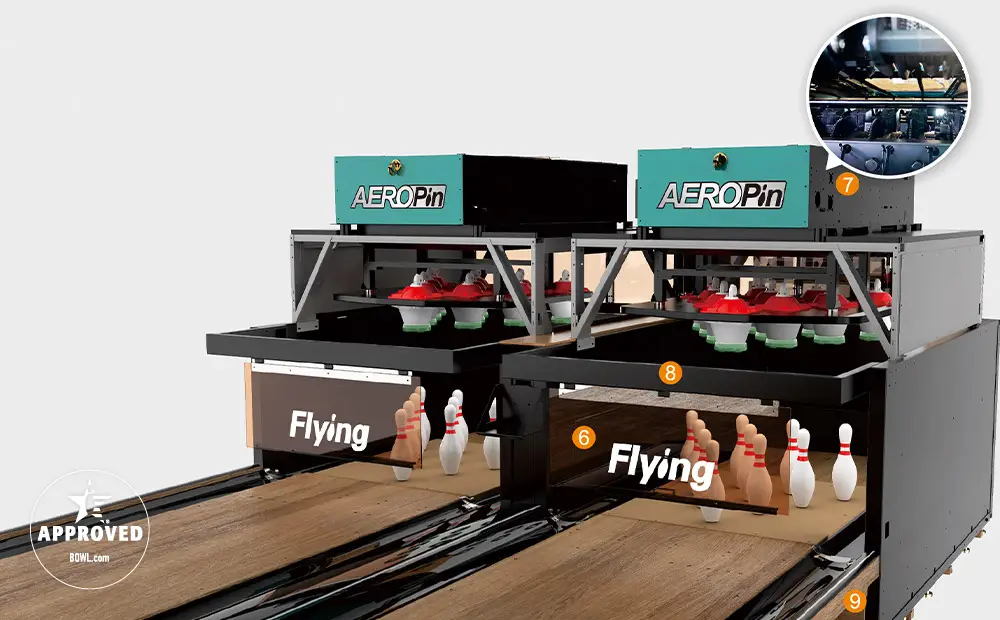
AEROPIN est Flying BowlingSystème de pose de quilles à ficelle certifié USBC pour les centres de bowling commerciaux modernes. Conçu pour une pose rapide des quilles, un retour de boule fluide, un entretien réduit et un fonctionnement quotidien stable, il aide les exploitants de salles à créer en toute confiance des projets de bowling prêts pour les compétitions et axés sur le divertissement.
Flying Social Medium Bowling Ce système de bowling compact est conçu pour les bars, cafés, centres de loisirs familiaux, centres de loisirs communautaires, hôtels, complexes hôteliers et petits espaces de divertissement intérieurs. Grâce à ses pistes de longueur personnalisable (de 9.6 m à 18 m), ses petites boules, ses quilles allégées, son système de remontée de quilles à ficelle, son retour de boules et son comptage automatique des points, il offre une expérience de bowling conviviale et accessible à tous, quel que soit l'âge ou le niveau.
Comparé au bowling standard, le bowling de taille moyenne nécessite moins d'espace et offre une expérience plus conviviale et interactive. C'est une solution pratique pour les établissements qui souhaitent ajouter une attraction bowling sans construire un bowling commercial complet.
Contact Flying
Démarrez votre projet de bowling
Si vous nous contactez dès maintenant pour plus de détails, nous pouvons vous proposer un service de bowling sur mesure. Notre équipe de service vous répondra dans les 24 heures normalement !
© 2026 Flying BOWLING. Conçu par gooeyun.
Suivez-nous:
Flying Bowling
Flying Bowling
Flyingbowling
Flyingbowling